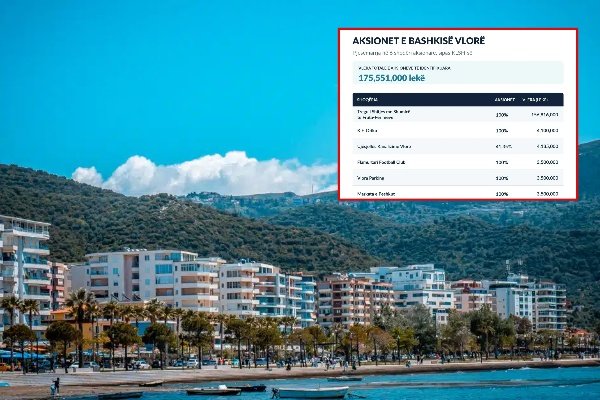
Bashkia Vlorë nuk ka pasqyruar saktë në bilancin financiar të vitit 2025 vlerën e aksioneve që zotëron në gjashtë shoqëri aksionare, përfshirë Flamurtari Football Club, Vlora Parking dhe Tregun e Shitjes me Shumicë të Fruta-Perimeve.
Kontrolli i Lartë i Shtetit ka konstatuar se pjesëmarrjet e bashkisë në kapitalin e këtyre shoqërive janë nënvlerësuar me rreth 175.5 milionë lekë.
Sipas raportit përfundimtar të auditimit financiar, llogaria ku regjistrohen pjesëmarrjet në kapital rezultonte me vlerën 2 milionë lekë në fund të vitit 2025, e pandryshuar nga viti 2024.
Por nga verifikimi i të dhënave në Qendrën Kombëtare të Biznesit, KLSH konstatoi se Bashkia Vlorë zotëronte aksione në disa shoqëri me një vlerë shumë më të lartë nga ajo që ishte evidentuar në kontabilitet.
Pjesën më të madhe të vlerës së identifikuar e zë Tregu i Shitjes me Shumicë të Fruta-Perimeve, ku bashkia zotëron 100% të aksioneve, me vlerë 156,816,000 lekë. Kjo shoqëri përfaqëson pjesën dërrmuese të kapitalit të evidentuar nga auditimi.
Ndërkohë, Bashkia Vlorë rezulton zotëruese e 100% të aksioneve edhe në Vlora Parking, me vlerë 3,500,000 lekë, Markata e Peshkut, me 3,500,000 lekë, Flamurtari Football Club, me 3,500,000 lekë, dhe K.F. Oriku, me 4,100,000 lekë.
Në Shoqërinë Rajonale Ujësjellës Kanalizime Vlorë, bashkia zotëron 41.35% të aksioneve, me vlerë 4,135,000 lekë.

Problemet me pasqyrimin e aksioneve janë pjesë e mangësive më të gjera që KLSH ka identifikuar në administrimin e pasurive të Bashkisë Vlorë. Auditimi konstatoi se 37 aktive me vlerë totale 200,315,653 lekë ishin klasifikuar gabim në bilancin e vitit 2025.
Nga këto, shtatë aktive me vlerë 96,594,903 lekë ishin regjistruar në kategorinë e ndërtesave dhe konstruksioneve, ndërsa 30 aktive të tjera, me vlerë 103,720,750 lekë, ishin pasqyruar në kategorinë e rrugëve, rrjeteve dhe veprave ujore, megjithëse u përkisnin kategorive të tjera. Gjithashtu, në kontabilitet figuronte një vlerë prej 37,387,815 lekësh, e trashëguar nga ish-komunat dhe e regjistruar si “Të tjera”, pa një analizë të qartë të pasurive që përfaqësonte.
Po kështu, me mangësi ka rezultuar edhe administrimi financiar i kontratave publike. Sipas KLSH-së, Bashkia Vlorë mbante ende të regjistruara 51,904,240 lekë garanci kontratash, megjithëse afati i tyre kishte përfunduar dhe bashkia nuk kishte paraqitur pretendime ndaj kontraktorëve për cilësinë e punimeve. Kjo kishte sjellë mbivlerësimin e llogarisë përkatëse kontabël. Auditimi konstatoi gjithashtu se 52 projekt-studime, me vlerë 115,857,512 lekë, vijonin të figuronin në llogarinë e studimeve dhe projektimeve, pa u shpërndarë sipas aktiveve përkatëse, edhe pse investimet kishin përfunduar në vitet e mëparshme. Për këto problematika, KLSH kërkon korrigjimin e regjistrimeve dhe rakordimin e pasurive me dokumentacionin financiar dhe teknik, në kuadër të përgatitjes së pasqyrave financiare të vitit 2026.
Sipas audituesve, këto mangësi janë në kundërshtim me rregullat për përgatitjen e pasqyrave financiare të institucioneve publike dhe me Standardin Kombëtar të Kontabilitetit nr. 14, që përcakton trajtimin kontabël të investimeve në pjesëmarrje.
Në përfundim, Kontrolli i Lartë i Shtetit ka rekomanduar që Drejtoria e Financës, Buxhetit dhe Kontabilitetit të marrë masat për regjistrimin e saktë të pjesëmarrjeve në kapital, me afat deri në mbylljen e pasqyrave financiare të vitit 2026./ekofin.al